El precio del dinero: por qué suben los tipos
TL;DR
- El tipo de interés es el precio de alquilar dinero. Cuando “el dinero se encarece”, lo que sube es lo que pagas por usar el de otro.
- Cada país tiene su banco central, pero la Fed marca el ritmo del planeta: casi todo funciona en dólares y el dinero va a donde paga más.
- El mismo petróleo provoca respuestas opuestas: cada banco central responde a su inflación. Y el número que importa no es el tipo, sino el tipo menos la inflación (el tipo real).
- La constante en todos los países: pierde el que debe y gana el que ahorra. Subir tipos es un trasvase del endeudado al ahorrador.
El precio del dinero: por qué suben los tipos de interés
Habrás oído mil veces que “el dinero se ha vuelto más caro”. Y si lo piensas, no tiene sentido: un dólar vale un dólar, un peso un peso, un euro un euro. ¿Cómo puede encarecerse el dinero?
Pues puede. Y lo estás pagando, vivas donde vivas.
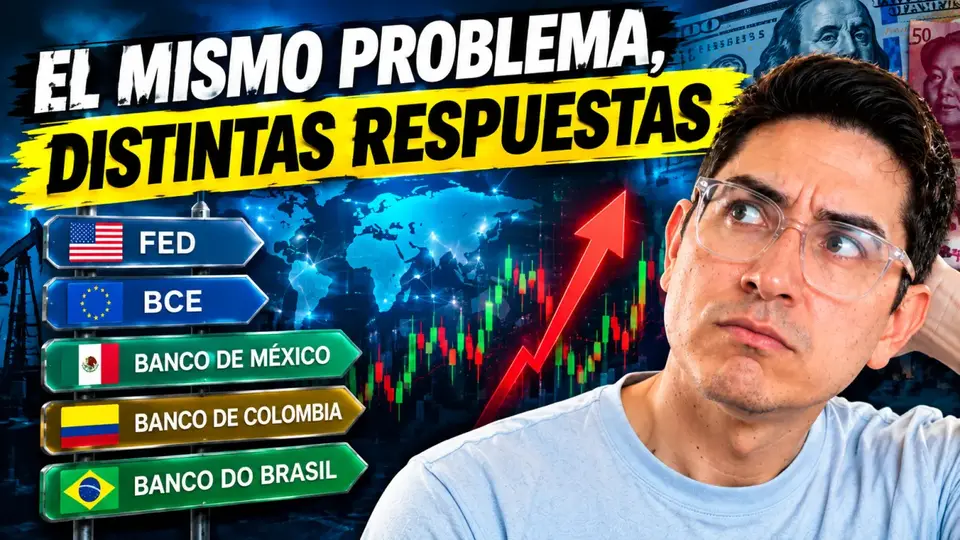
Fíjate en algo que parece un sinsentido: ante el mismo problema mundial —el petróleo empujando los precios—, cada país hace algo distinto. En 2026 se vio de manual: Estados Unidos y Europa subieron los tipos, mientras Brasil los bajaba y Colombia los mantenía por las nubes. Mismo problema, respuestas opuestas.
Y hay algo que casi nadie explica: da igual dónde vivas y qué decida tu banco central, porque quien de verdad marca el ritmo del dinero en todo el planeta está en un solo sitio: Washington.
Soy Alejandro Rosales, inversor y divulgador financiero.
Aviso: esto es divulgación, no asesoramiento. Separo el dato oficial del cálculo orientativo, y las cifras de tipos e inflación cambian: mira siempre la actualizada para tu país.
¿Qué significa que el dinero “se encarece”?
Significa que sube el precio de alquilar dinero. Porque el dinero prestado es un producto, y como todo producto, tiene un precio. Cuando pides una hipoteca o un préstamo, no pagas por tener dinero: pagas por usar el de otro durante un tiempo. Es un alquiler, igual que el de un piso.
Ese alquiler tiene un nombre: el tipo de interés. Si pides 10.000 al 5 % un año, devuelves 10.500. Esos 500 son, literalmente, el alquiler del dinero. Por eso a los tipos se les llama “el precio del dinero”.
¿Y por qué hay que pagar por usarlo? Por tres razones que valen en cualquier país:
- El tiempo. 100 hoy valen más que 100 dentro de un año, porque los puedes usar ya.
- El riesgo. Quien presta se arriesga a que no le devuelvas, y cobra por ello.
- La inflación. Si los precios suben, el dinero que te devuelvan valdrá menos; el interés compensa esa pérdida (lo explico a fondo en qué es la inflación).
¿Quién fija el precio base? En cada país, un banco central: la Reserva Federal (la Fed) en EE. UU., Banxico en México, el Banco de la República en Colombia, el Banco Central con la tasa Selic en Brasil, el BCE en la eurozona. Todos ponen el precio de partida del dinero de su moneda, como quien fija el precio de la harina para todos los panaderos. Luego tu banco te cobra un poco más, su ganancia, pero el punto de partida lo marcan ellos.
Cuando oyes “suben los tipos”, ha pasado esto: el banco central subió el precio base, y a partir de ahí todo lo que pides prestado se encarece.
¿Por qué la Fed manda sobre el precio del dinero en todo el mundo?
Porque, vivas donde vivas, hay un banco central que pesa más que el tuyo: la Reserva Federal de Estados Unidos. Cuando la Fed mueve los tipos, tiembla el planeta. En 2026 subió por primera vez desde 2023, hasta un rango del 3,75 %-4 %, y se notó en todas partes. Por tres razones:
- Casi todo funciona en dólares. El petróleo se paga en dólares, y buena parte de la deuda de países y grandes empresas está en dólares. Cuando el dólar se encarece, devolver esa deuda sale más caro en todo el mundo, aunque tu banco central no toque nada.
- El dinero va a donde paga más. Si el sitio más seguro del planeta (EE. UU.) de repente te paga más, ¿para qué arriesgar en un país emergente? El capital hace las maletas y se va hacia el dólar.
- Eso presiona a las demás monedas. Cuando el dinero sale de un país, su moneda tiende a debilitarse frente al dólar, y una moneda débil encarece todo lo importado, empezando por el combustible. Es decir, una subida de la Fed puede exportar inflación a otros países.
Por eso muchos bancos centrales emergentes no pueden bajar tipos aunque su economía lo pida: si se alejan mucho por debajo de EE. UU., el dinero se les escapa. Están condicionados por decisiones que se toman en Washington.
Eso sí, sin exagerar: que la Fed pese no significa que los demás la copien como robots. Como se suele decir, “el nombre es Banxico, no la Fed mexicana”. Cada país decide lo suyo. De hecho, en 2026 Brasil bajó tipos justo cuando la Fed los subía.
¿Por qué el mismo petróleo hace que unos suban los tipos y otros los bajen?
Porque cada banco central no responde a la inflación del mundo, sino a la suya. Y no todas las inflaciones son iguales. El caso de 2026 lo dejó clarísimo:
- EE. UU. y Europa subieron porque su repunte venía sobre todo de la energía. Apretaron para frenarlo.
- Brasil bajó (quinto recorte seguido, hasta una Selic del 13,75 %). ¿Por qué pudo? Porque venía de tipos altísimos y su inflación ya se había calmado, dentro de su banda objetivo. Tenía margen de sobra.
- Colombia mantuvo tipos altos, pero no por el petróleo: por una inflación interna y pegajosa (en torno al 6-7 %), de subidas que arrastran a otros precios. Su problema es de casa.
No es caos: es cada uno tratando la enfermedad que tiene en su propia cocina.
Y aquí va el dato que te cambia la forma de leer esto para siempre. El número grande del tipo engaña. Lo que importa no es el tipo a secas, sino ese número menos la inflación: el tipo real. Es el que dice si el dinero está caro de verdad.
Míralo: en 2026, EE. UU. tenía los tipos cerca del 4 %, que suena alto; pero descontada su inflación, el dinero apenas costaba. En Europa, con tipos en torno al 2,5 % pero inflación más alta, el dinero estaba incluso más barato que gratis (tipo real negativo). ¿Y dónde dolía de verdad pedir prestado? En Brasil, con un tipo real orientativo cercano al 9,6 %, de los más altos del mundo. Ese es el dinero caro de verdad, no el de Estados Unidos.
La próxima vez que veas un titular gritando un tipo de interés, no te quedes con el número: réstale la inflación. Solo entonces sabrás si el dinero está caro o barato.
¿Dónde te golpea a ti según tu país?
Depende muchísimo de dónde vivas, porque el golpe cae en un sitio distinto en cada sitio. Búscate:
| Si vives en… | Dónde te golpea (o te beneficia) |
|---|---|
| EE. UU. | La hipoteca no (casi todas a tipo fijo); duele la tarjeta de crédito, que sube casi al momento |
| España | La hipoteca variable, atada al Euríbor (en torno al 3 %): una revisión puede subir la cuota cientos de euros al año |
| México | El crédito se encarece, pero los CETES pagan por encima de la inflación: el ahorrador está de enhorabuena |
| Brasil | El crédito es carísimo, pero el ahorro conservador paga doble dígito |
| Argentina | Otra liga; la regla es la misma: mira el tipo real, no el número |
Un truco con dato para EE. UU.: en una encuesta, la mayoría de quienes llamaron a su banco a pedir que les bajaran el interés de la tarjeta lo consiguieron. Llamar es gratis.
¿Ves el patrón por debajo de todo? En todos los países, pase lo que pase, hay una constante: pierde el que debe y gana el que ahorra. Subir tipos no es una desgracia para todos: es un trasvase del bolsillo del endeudado al del ahorrador. Durante años, tener el dinero guardado no rentaba nada; de repente, los depósitos, las Letras o los CETES pagan. Para el hipotecado es un problema; para quien tiene ahorros, la mejor noticia en mucho tiempo (y conviene saber dónde ponerlo: lo veo en las cuentas remuneradas).
Así que, en vez de preguntarte “¿esto es bueno o malo?”, pregúntate otra cosa: ¿yo soy más deudor o más ahorrador? La misma noticia, según de qué lado estés, es una tragedia o un regalo.
Preguntas frecuentes
¿Qué es el precio del dinero?
Es otra forma de llamar al tipo de interés: lo que cuesta pedir dinero prestado. Cuando pides un préstamo pagas por usar el dinero de otro durante un tiempo, como un alquiler. Ese “alquiler” es el precio del dinero, y su punto de partida lo fija el banco central de cada país.
¿Por qué la Fed afecta a países que no usan el dólar?
Porque el dólar es la moneda del comercio y de gran parte de la deuda mundial, y porque el capital se mueve hacia donde paga más. Cuando la Fed sube tipos, devolver deuda en dólares se encarece y el dinero tiende a salir de los países emergentes, presionando sus monedas y su inflación.
¿Qué es el tipo de interés real?
Es el tipo de interés menos la inflación. Indica el coste “verdadero” del dinero: un tipo nominal alto con inflación alta puede significar dinero barato, y uno bajo con inflación baja, dinero caro. Es la referencia que usan los analistas para comparar países entre sí.
¿A quién le beneficia que suban los tipos de interés?
Sobre todo a quien ahorra. Con tipos altos, depósitos, letras del tesoro y productos de bajo riesgo vuelven a pagar intereses atractivos. En cambio, perjudica a quien tiene deuda a tipo variable (hipotecas, tarjetas, préstamos), cuya cuota sube.
Conclusión
Eso es lo que significa que “el dinero se ha vuelto más caro”. No es que tu moneda valga menos: es que alquilarla cuesta más. Lo decide el banco central de tu país, pero el ritmo lo marca Washington, y la factura la paga casi siempre quien tiene deudas.
La próxima vez que oigas “suben los tipos”, ya no vas a oír ruido: vas a saber quién manda, por qué, y a quién le toca pagar. Y eso, vivas donde vivas, es una ventaja enorme.
¿Y tú?
Dime dos cosas en los comentarios: de qué país eres, y si estás más del lado del que debe o del que ahorra. Leo todos, y de los mejores salen los próximos análisis del canal.